Hundeversicherung Vorerkrankung: Was versichert wird, was nicht und was Sie angeben müssen
Das Thema Hundeversicherung Vorerkrankung beschäftigt viele Halter, sobald ihr Hund schon einmal krank war. Hatte Ihr Hund schon einmal Probleme mit Gelenken, Haut oder Magen, prüfen Versicherer genau, ob und wie sie ihn aufnehmen. Hier lesen Sie, was als Vorerkrankung gilt, welche Gesundheitsfragen Sie ehrlich beantworten müssen, welche Folgen falsche Angaben haben und welche Möglichkeiten Ihnen bleiben.
Das Wichtigste in Kürze
- Grundsatz: Laut Verbraucherzentrale NRW werden grundsätzlich nur gesunde Tiere versichert.
- Bekannte Leiden: Viele Tarife schließen Krankheiten aus, die bei Abschluss schon bekannt waren.
- Anzeigepflicht: Gesundheitsfragen müssen Sie nach § 19 VVG wahrheitsgemäß beantworten.
- Früh abschließen: Stiftung Warentest rät, einen Hund so früh wie möglich zu versichern.
Tierversicherungen: Anbieter im Überblick (Anzeige)
Alle Angaben ohne Gewähr. Maßgeblich sind die jeweiligen Versicherungsbedingungen. Pawmio bietet keine Versicherungsberatung an.
*Die angezeigten Anbieter werden zufällig ausgewählt. Pawmio bewertet und vergleicht keine Tarife und vermittelt keine Versicherungen. Die Übersicht erhebt keinen Anspruch auf Vollständigkeit und stellt keine Empfehlung dar. Stand: September 2026.
Hundeversicherung: Vorerkrankung – was zählt dazu?
Ein einheitlicher Begriff steht nicht im Gesetz. Was als Vorerkrankung zählt, regeln die Versicherungsbedingungen des jeweiligen Tarifs. Typisch sind drei Gruppen:
- Bekannte Erkrankungen: Diagnosen, die vor Vertragsabschluss feststanden – etwa eine Allergie, eine Herzerkrankung oder eine Arthrose.
- Begonnene oder angeratene Behandlungen: Eine Tierärztin hat bereits eine Untersuchung, Therapie oder Operation empfohlen.
- Angelegte Leiden: Erkrankungen, deren erste Anzeichen schon vor Beginn des Schutzes auftraten, auch wenn die Diagnose erst später kam.
Beispiele aus echten Bedingungen
Die Versicherungsbedingungen der DFV für die Tierkranken- und OP-Versicherung erklären Tiere, die bei Antragstellung an akuten oder chronischen Erkrankungen leiden, für nicht versicherungsfähig. Außerdem ersetzt der Versicherer keine Behandlungen, die vor Vertragsabschluss begonnen oder tierärztlich angeraten waren.
Im Produktinformationsblatt von Cleo sind die „Folgen von Mängeln und Krankheiten, die bei Abschluss der Versicherung bekannt sind“, ausgeschlossen. Die Formulierungen unterscheiden sich, das Prinzip ist gleich: Ein Risiko, das schon eingetreten ist, lässt sich nicht mehr versichern. Für die Hundeversicherung: Vorerkrankung heißt deshalb immer, die Bedingungen vor der Unterschrift genau zu lesen.
Symptome zählen mit
Viele Bedingungen stellen nicht auf die Diagnose ab, sondern auf die ersten Anzeichen. Hat Ihr Hund schon vor Vertragsbeginn gehinkt, sich auffällig oft gekratzt oder immer wieder erbrochen, kann eine später gestellte Diagnose trotzdem als Vorerkrankung gelten. Notieren Sie deshalb, wann Ihnen erste Auffälligkeiten aufgefallen sind, und halten Sie Rechnungen und Befunde bereit. So lässt sich im Leistungsfall nachvollziehen, ob ein Problem vor oder nach dem Abschluss begann.
Und eine ausgeheilte Krankheit?
Eine Ohrenentzündung vor zwei Jahren oder ein verheilter Bruch zählt nicht automatisch als Ausschlussgrund. Entscheidend ist, wonach der Versicherer im Antrag fragt und wie die Bedingungen den Begriff fassen. Wenn Sie unsicher sind, geben Sie die Behandlung an und lassen Sie den Versicherer entscheiden.
👆 Gib deine PLZ oder Stadt ein – dann zeigen wir dir die nächsten Tierärzte.
Hundeversicherung: Vorerkrankungen in den Gesundheitsfragen angeben
Fast jeder Antrag enthält Fragen zum Gesundheitszustand des Hundes. Die rechtliche Grundlage ist § 19 Versicherungsvertragsgesetz (VVG): Sie müssen dem Versicherer alle Ihnen bekannten Umstände mitteilen, die für seine Entscheidung erheblich sind – allerdings nur, soweit er in Textform danach gefragt hat.
Was das praktisch bedeutet
- Nur gestellte Fragen beantworten: Fragt der Antrag nach Behandlungen der letzten zwei Jahre, geht es um diesen Zeitraum.
- Bekanntes Wissen zählt: Was Sie nicht wissen konnten, müssen Sie nicht angeben. Bei einem Tierschutzhund mit unbekannter Vorgeschichte geben Sie an, was in den übergebenen Unterlagen steht.
- Nachfragen gelten auch: Stellt der Versicherer nach Ihrem Antrag, aber vor der Annahme weitere Fragen, gilt die Anzeigepflicht auch dafür.
- Hinweis auf die Folgen: Der Versicherer muss Sie gesondert in Textform auf die Folgen falscher Angaben hinweisen. Sonst kann er sich später nicht darauf berufen (§ 19 Abs. 5 VVG).
Typische Fragen
Üblich sind Fragen danach, ob der Hund derzeit krank ist oder behandelt wird, ob in einem bestimmten Zeitraum Operationen stattgefunden haben, ob Untersuchungen oder Eingriffe geplant sind und ob bestimmte Diagnosen wie Gelenkerkrankungen bekannt sind. Manche Versicherer verlangen bei älteren Tieren oder bei Vorerkrankungen zusätzlich ein tierärztliches Gutachten, wie die Verbraucherzentrale NRW berichtet.
Tierservice in Ihrer Nähe
Alle Tierservices an einem Ort
Ob Impfung, Urlaubsbetreuung oder Erziehung: Mit Pawmio finden Sie in wenigen Sekunden passende Anbieter für Ihren Hund oder Ihre Katze. Geben Sie einfach Ihre Postleitzahl ein – wir zeigen Ihnen die nächsten Tierärzte, Tierpensionen, Hundeschulen, Hundefriseure und Tierheime, sortiert nach Entfernung.
So funktioniert die Suche
- Service wählen: Tippen Sie oben auf den Bereich, den Sie suchen.
- PLZ oder Stadt eingeben: Sie sehen sofort die nächsten Anbieter mit Entfernung, Adresse und Telefonnummer.
- Direkt kontaktieren: Anrufen, Website besuchen oder Route planen – ohne Umweg.
Unsere Daten
Die Einträge stammen aus öffentlichen Quellen wie OpenStreetMap und werden laufend ergänzt. Fehlt ein Betrieb oder stimmt eine Angabe nicht mehr? Dann sag uns Bescheid – wir korrigieren den Eintrag schnell.
Vorerkrankung verschwiegen: Was der Versicherer tun darf
Wer bei der Hundeversicherung Vorerkrankungen verschweigt, riskiert mehr als eine abgelehnte Rechnung. Welche Rechte der Versicherer hat, hängt davon ab, wie schwer der Verstoß wiegt.
| Verschulden | Mögliche Folge | Rechtsgrundlage |
|---|---|---|
| Vorsatz | Rücktritt vom Vertrag | § 19 Abs. 2 VVG |
| Grobe Fahrlässigkeit | Rücktritt, außer der Versicherer hätte den Vertrag auch zu anderen Bedingungen geschlossen | § 19 Abs. 3 und 4 VVG |
| Einfache Fahrlässigkeit | Kündigung mit einer Frist von einem Monat oder Vertragsanpassung | § 19 Abs. 3 und 4 VVG |
| Kein Verschulden | Vertragsanpassung ab der laufenden Versicherungsperiode | § 19 Abs. 4 VVG |
Vertragsanpassung und Ihr Kündigungsrecht
Eine Vertragsanpassung bedeutet meist einen Leistungsausschluss für die verschwiegene Erkrankung oder einen höheren Beitrag. Steigt der Beitrag dadurch um mehr als 10 Prozent oder schließt der Versicherer die Erkrankung aus, dürfen Sie den Vertrag innerhalb eines Monats fristlos kündigen (§ 19 Abs. 6 VVG).
Wie lange der Versicherer prüfen darf
Nach § 21 VVG muss der Versicherer seine Rechte innerhalb eines Monats schriftlich geltend machen, nachdem er von der Verletzung erfahren hat. Die Rechte erlöschen fünf Jahre nach Vertragsschluss, bei Vorsatz oder Arglist erst nach zehn Jahren. Für Versicherungsfälle, die vorher eingetreten sind, gilt das nicht. Gerade bei teuren Operationen sehen Versicherer oft genau in die Tierarztakte – eine ehrliche Antwort im Antrag ist deshalb immer der sicherere Weg.
👆 Gib deine PLZ oder Stadt ein – dann zeigen wir dir die nächsten Tierärzte.
Wartezeiten: Wann der Schutz wirklich beginnt
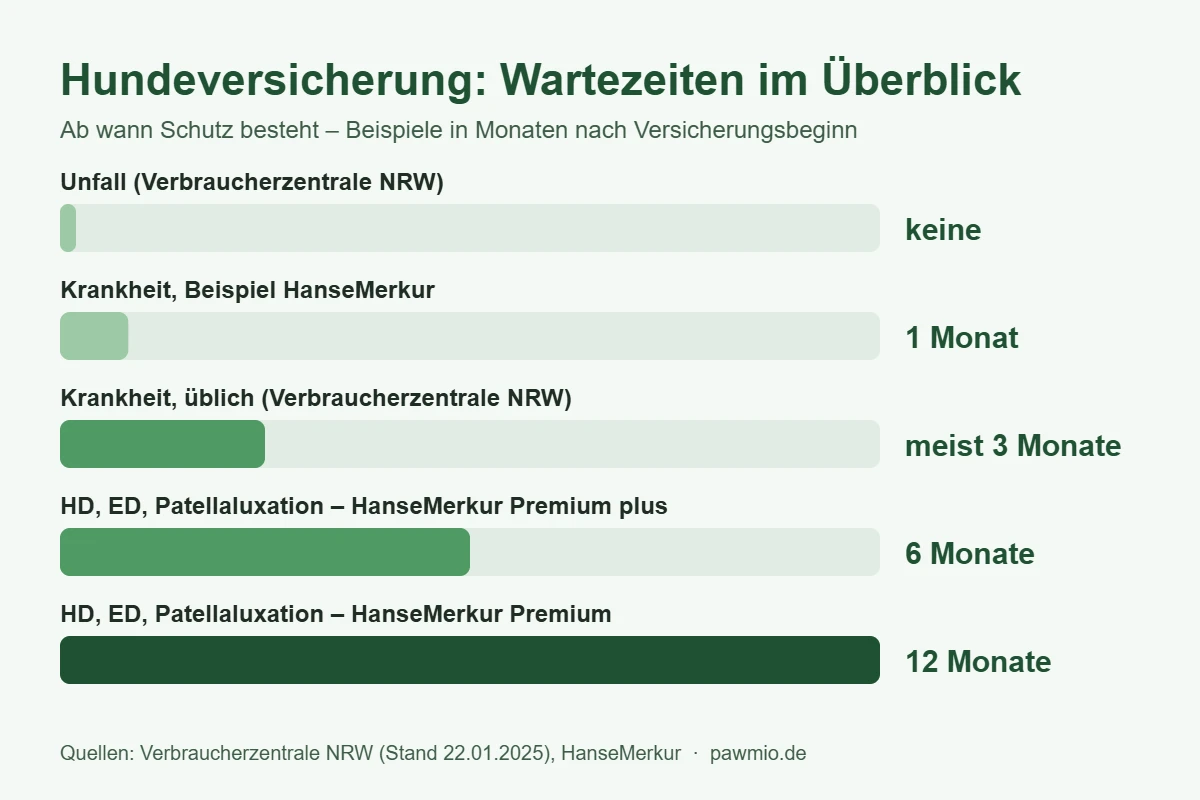
Eng mit dem Thema Hundeversicherung Vorerkrankung verbunden ist die Wartezeit. Sie soll verhindern, dass jemand erst dann abschließt, wenn eine Krankheit bereits ausbricht. Erkrankungen, die in dieser Zeit auftreten, sind in der Regel dauerhaft ausgeschlossen.
| Situation | Wartezeit | Quelle |
|---|---|---|
| Unfall | keine | Verbraucherzentrale NRW |
| Krankheit, üblich | meist drei Monate | Verbraucherzentrale NRW |
| Krankheit, Beispiel HanseMerkur | ein Monat | HanseMerkur |
| Besondere Diagnosen, Tarif Premium plus | sechs Monate | HanseMerkur |
| Besondere Diagnosen, Tarif Premium | zwölf Monate, höchstens 5.000 € für die gesamte Laufzeit | HanseMerkur |
| Tierkranken- und OP-Versicherung der DFV | keine Wartezeiten | DFV-Bedingungen |
Die besonderen Wartezeiten nennt die HanseMerkur unter anderem für Hüftgelenksdysplasie, Ellenbogendysplasie und Patellaluxation. Geleistet wird dort nur, wenn die ersten klinisch relevanten Symptome oder die Diagnose nach Versicherungsbeginn liegen. Im Tarif Komfort sind diese Erkrankungen gar nicht versichert.
Mehr zu Fristen und Ausnahmen lesen Sie auf unserer Seite Wartezeit bei der Tierversicherung.
Erbliche und angeborene Erkrankungen
Eine Sonderrolle spielen Krankheiten, die genetisch angelegt sind. Sie gelten nicht zwingend als Vorerkrankung, weil sie beim Abschluss oft noch unbekannt sind. Trotzdem schließen viele Tarife sie aus oder versehen sie mit besonderen Wartezeiten.
Beispiel DFV
Die DFV-Bedingungen erstatten keine Behandlungen oder Operationen zur Korrektur angeborener, erblicher, genetischer oder entwicklungsbedingter Fehlentwicklungen und deren Folgen. Ausdrücklich genannt werden unter anderem:
- Hüftdysplasie (HD) und Ellbogendysplasie (ED)
- Osteochondrosis dissecans (OCD)
- Patellaluxation
- Progressive Retinaatrophie (PRA)
- Brachycephales Syndrom bei kurzköpfigen Rassen
Beruht eine dieser Erkrankungen auf einem Unfall, wird erstattet. Operationen, die nur einem Zucht- oder Rassestandard dienen, sind ebenfalls ausgeschlossen.
Was das für Sie bedeutet
Für die Hundeversicherung: Vorerkrankung und Erbkrankheit sind zwei verschiedene Prüfpunkte. Wenn Ihre Rasse für bestimmte Gelenk- oder Atemwegsprobleme bekannt ist, lesen Sie genau nach, wie der Tarif damit umgeht. Ein Ausschluss für erbliche Leiden kann bei einem Labrador, einem Mops oder einer Französischen Bulldogge den wichtigsten Teil des Schutzes kosten. Hintergründe zu Gelenkerkrankungen finden Sie unter Tierorthopädie. Wie Tarife sich unterscheiden, zeigt der Anbieterübersicht Tierkrankenversicherung.
Kostenlose Rechner & Checks für Hund und Katze
Hundeversicherung: Vorerkrankung bekannt – Ihre Möglichkeiten
Laut Stiftung Warentest schließen viele Versicherer Vorerkrankungen aus oder lehnen die Aufnahme des Tieres ganz ab. Ein Hund mit Vorgeschichte ist damit aber nicht automatisch unversicherbar.
1. Versicherung mit Leistungsausschluss
Manche Versicherer nehmen den Hund auf, schließen aber die bekannte Erkrankung und ihre Folgen aus. Für alles andere – etwa Unfälle, neue Erkrankungen oder einen Fremdkörper im Magen – besteht trotzdem Schutz. Lassen Sie sich den genauen Wortlaut des Ausschlusses schriftlich geben, damit klar ist, wie weit er reicht.
2. Reine OP-Versicherung
Eine Hunde-OP-Versicherung deckt nur Operationen ab und ist deutlich günstiger als eine Vollversicherung. Auch hier gelten Gesundheitsfragen. Sie kann aber sinnvoll sein, wenn eine Vorerkrankung zum Beispiel die Haut betrifft und eine Operation für etwas anderes nötig wird.
3. Tierärztliches Gutachten
Ist eine Erkrankung ausgeheilt, kann ein Gutachten Ihrer Praxis helfen, den aktuellen Zustand zu belegen. Nach GOT kostet ein Gutachten oder Tierarztbrief 30,48 € je angefangene 15 Minuten (Nr. 89, einfacher Satz).
4. Wartezeit bewusst einplanen
Ist eine Erkrankung ausgeheilt und wird nicht ausgeschlossen, beginnt der Schutz trotzdem erst nach der Wartezeit. Schließen Sie deshalb nicht erst ab, wenn erneut Beschwerden auftreten – dann greift beim Thema Hundeversicherung Vorerkrankung die Ausschlussregel des Tarifs sehr wahrscheinlich auch für den neuen Befund.
5. Eigene Rücklage
Passt kein Tarif, kann ein separates Sparkonto für Tierarztkosten eine Alternative sein. Beiträge, die Sie sonst gezahlt hätten, fließen dort hinein.
Haftpflicht ist ein eigenes Thema
Die Hundehaftpflicht sichert Schäden ab, die Ihr Hund anderen zufügt. Sie ersetzt keine Tierarztkosten und ist von der Frage nach Vorerkrankungen unabhängig zu betrachten.
Tierversicherungen: Anbieter im Überblick (Anzeige)
Alle Angaben ohne Gewähr. Maßgeblich sind die jeweiligen Versicherungsbedingungen. Pawmio bietet keine Versicherungsberatung an.
*Die angezeigten Anbieter werden zufällig ausgewählt. Pawmio bewertet und vergleicht keine Tarife und vermittelt keine Versicherungen. Die Übersicht erhebt keinen Anspruch auf Vollständigkeit und stellt keine Empfehlung dar. Stand: September 2026.
Hundeversicherung: Vorerkrankung ausgeschlossen – was eine Operation kostet
Gerade die Erkrankungen, die als Vorerkrankung oder erbliches Leiden oft ausgeschlossen sind, betreffen häufig Gelenke. Die Gebührenordnung für Tierärztinnen und Tierärzte (GOT) zeigt, in welcher Größenordnung allein die Operationsgebühr liegt.
| GOT-Nr. | Leistung | 1-fach | 3-fach |
|---|---|---|---|
| 870 | Femurkopfresektion | 138,54 € | 415,62 € |
| 872 | Operative Therapie einer Patellaluxation | 192,00 € | 576,00 € |
| 874 | Kreuzbandoperation | 230,89 € | 692,67 € |
| 875 | zusätzlich Fixation | 145,17 € | 435,51 € |
| 879 | Totalendoprothese | 731,40 € | 2.194,20 € |
Netto-Gebühren nach GOT, nur die Operationsposition – ohne Untersuchung, Röntgen, Narkose, Material, Medikamente, stationäre Aufnahme und Mehrwertsteuer.
Rechenbeispiel Kreuzband
Kreuzbandoperation mit Fixation (Nr. 874 und 875) ergibt zum einfachen Satz 376,06 € netto, rund 447,51 € brutto. Zum dreifachen Satz sind es 1.128,18 € netto, rund 1.342,53 € brutto – und das nur für den Eingriff selbst. Die Gesamtrechnung liegt durch Narkose, Bildgebung, Implantate und Nachsorge deutlich höher.
Laut Verbraucherzentrale NRW berechnen Praxen in der Regel den dreifachen Satz, Versicherer erstatten aber meist nur bis zum zweifachen Satz. Alle Sätze stehen in unserer Übersicht zur GOT-Gebührenordnung, weitere Beispiele unter Tierarztkosten für Operationen.
Tierservice in Ihrer Nähe
Alle Tierservices an einem Ort
Ob Impfung, Urlaubsbetreuung oder Erziehung: Mit Pawmio finden Sie in wenigen Sekunden passende Anbieter für Ihren Hund oder Ihre Katze. Geben Sie einfach Ihre Postleitzahl ein – wir zeigen Ihnen die nächsten Tierärzte, Tierpensionen, Hundeschulen, Hundefriseure und Tierheime, sortiert nach Entfernung.
So funktioniert die Suche
- Service wählen: Tippen Sie oben auf den Bereich, den Sie suchen.
- PLZ oder Stadt eingeben: Sie sehen sofort die nächsten Anbieter mit Entfernung, Adresse und Telefonnummer.
- Direkt kontaktieren: Anrufen, Website besuchen oder Route planen – ohne Umweg.
Unsere Daten
Die Einträge stammen aus öffentlichen Quellen wie OpenStreetMap und werden laufend ergänzt. Fehlt ein Betrieb oder stimmt eine Angabe nicht mehr? Dann sag uns Bescheid – wir korrigieren den Eintrag schnell.
Hundeversicherung: Vorerkrankung bei älteren Hunden und Tierschutzhunden
Zwei Gruppen haben es besonders schwer: Senioren und Hunde mit unbekannter Vorgeschichte.
Ältere Hunde
Je älter ein Hund ist, desto wahrscheinlicher sind Befunde in der Tierarztakte – und desto höher der Beitrag. Laut Verbraucherzentrale NRW gibt es meist ein Höchstalter für den Abschluss; bei Hunden über sieben Jahren ist das Angebot überschaubar. Stiftung Warentest nannte schon 2021 starke Vollversicherungstarife für ältere Hunde „fast unbezahlbar“. Wer einen Senior versichern will, sollte gezielt nach Tarifen ohne Höchstalter suchen und Ausschlüsse besonders genau lesen.
Hunde aus dem Tierschutz
Bei einem adoptierten Hund kennen Sie die Vorgeschichte oft nur aus den Unterlagen des Vereins. Lassen Sie sich alle Befunde, Impfungen und Behandlungen mitgeben, bevor Sie einen Antrag ausfüllen. Diese Angaben sind die Grundlage für ehrliche Antworten auf die Gesundheitsfragen. Mehr zur Übernahme lesen Sie unter Hund adoptieren und Tierschutzverein.
Vor dem Abschluss untersuchen lassen
Ein Gesundheitscheck vor dem Abschluss hat zwei Seiten. Er schafft Klarheit, kann aber auch eine Diagnose hervorbringen, die Sie dann angeben müssen. Wer früh abschließt – idealerweise beim jungen, gesunden Hund – umgeht dieses Dilemma. Welche Untersuchungen in welchem Alter sinnvoll sind, lesen Sie unter Vorsorgeuntersuchung Hund.
Checkliste: Hundeversicherung Vorerkrankung richtig angeben
Wer bei der Hundeversicherung Vorerkrankungen sauber dokumentiert und angibt, vermeidet Streit im Leistungsfall. Diese Schritte haben sich bewährt:
- Tierarztakte anfordern: Bitten Sie Ihre Praxis um eine Übersicht aller Behandlungen der letzten Jahre. Bei Praxiswechseln fragen Sie jede frühere Praxis.
- Fragen genau lesen: Achten Sie auf Zeiträume („in den letzten 24 Monaten“) und Formulierungen („behandelt“, „untersucht“, „angeraten“).
- Vollständig antworten: Geben Sie auch Kleinigkeiten an, wenn sie unter die Frage fallen. Ergänzen Sie, dass die Erkrankung ausgeheilt ist, und legen Sie einen Befund bei.
- Im Zweifel nachfragen: Fragen Sie den Versicherer schriftlich, ob eine bestimmte Behandlung anzugeben ist, und heben Sie die Antwort auf.
- Ausschlüsse prüfen: Lesen Sie im Versicherungsschein, ob und welche Leistungsausschlüsse vereinbart wurden.
- Kopien aufbewahren: Speichern Sie Antrag, Gesundheitsfragen, Versicherungsschein und Bedingungen dauerhaft.
Weitere Antworten rund um Tarife, Kündigung und Leistung finden Sie in unseren FAQ zur Hundeversicherung. Was ein Vertrag im Jahr kosten kann, zeigt unsere Seite Tierversicherung: Kosten. Pawmio bietet keine Versicherungsberatung an.
Hundeversicherung: Vorerkrankung als Ablehnungsgrund
Rund um die Hundeversicherung: Vorerkrankung ist einer der häufigsten Gründe für Streit über eine Rechnung. Lehnt ein Versicherer mit diesem Verweis ab, müssen Sie das nicht einfach hinnehmen.
- Begründung verlangen: Bitten Sie um eine schriftliche Begründung mit Angabe der Klausel, auf die sich der Versicherer stützt.
- Zeitpunkt prüfen: Entscheidend ist oft, wann die ersten Symptome auftraten. Ein Befund, der nach Versicherungsbeginn und nach Ablauf der Wartezeit liegt, spricht für Sie.
- Stellungnahme der Praxis: Ihre Tierärztin kann bestätigen, dass ein früheres Problem nichts mit der aktuellen Erkrankung zu tun hat.
- Schlichtung: Ist der Versicherer Mitglied im Versicherungsombudsmann e. V., können Sie dort kostenlos Beschwerde einlegen. Bis zu einem Beschwerdewert von 10.000 € kann die Ombudsfrau den Versicherer verbindlich zur Leistung verpflichten.
Wenn der Vertrag gekündigt wird
Viele Tarife erlauben beiden Seiten eine Kündigung nach einem Versicherungsfall. Nach einer Kündigung gilt eine Erkrankung, die im alten Vertrag behandelt wurde, beim nächsten Versicherer als Vorerkrankung. Stiftung Warentest weist darauf hin, dass manche Tarife ab dem vierten Jahr auf ihr ordentliches Kündigungsrecht und das Sonderkündigungsrecht nach einem Schaden verzichten. Laut Verbraucherzentrale NRW verzichten manche Versicherer nach drei Vertragsjahren darauf. Achten Sie bei der Tarifwahl auf diesen Punkt.
Tierversicherungen: Anbieter im Überblick (Anzeige)
Alle Angaben ohne Gewähr. Maßgeblich sind die jeweiligen Versicherungsbedingungen. Pawmio bietet keine Versicherungsberatung an.
*Die angezeigten Anbieter werden zufällig ausgewählt. Pawmio bewertet und vergleicht keine Tarife und vermittelt keine Versicherungen. Die Übersicht erhebt keinen Anspruch auf Vollständigkeit und stellt keine Empfehlung dar. Stand: September 2026.
Häufige Fragen: Hundeversicherung Vorerkrankung
Kann ich meinen Hund mit Vorerkrankung überhaupt versichern?
Oft ja, aber meist mit Leistungsausschluss für die bekannte Erkrankung. Manche Versicherer lehnen die Aufnahme ganz ab, vor allem bei chronischen Leiden.
Muss ich eine Vorerkrankung angeben, wenn nicht danach gefragt wird?
Nach § 19 VVG besteht die Anzeigepflicht für Umstände, nach denen der Versicherer in Textform gefragt hat. Wer unsicher ist, gibt die Behandlung trotzdem an.
Merkt die Versicherung, wenn ich etwas verschweige?
Spätestens bei einer größeren Rechnung fordern viele Versicherer die Tierarztakte an. Verschwiegene Befunde können dann zum Rücktritt führen – bei Vorsatz noch bis zu zehn Jahre nach Vertragsschluss.
Zählt eine Kastration als Vorerkrankung?
Eine routinemäßige Kastration ist keine Krankheit. Fragt der Antrag aber nach Operationen, geben Sie sie an.
Gilt Hüftdysplasie als Vorerkrankung?
Wenn sie vor Abschluss diagnostiziert wurde, ja. Unabhängig davon schließen manche Tarife erbliche Gelenkerkrankungen generell aus oder sehen besondere Wartezeiten vor.
Ab wann ist eine Erkrankung keine Vorerkrankung mehr?
Das hängt von den Gesundheitsfragen ab. Fragt der Antrag nur nach einem bestimmten Zeitraum, müssen ältere, ausgeheilte Erkrankungen nicht angegeben werden. Chronische Leiden bleiben dagegen bestehen.
Quellen
- Versicherungsvertragsgesetz: § 19 VVG und § 21 VVG
- Verbraucherzentrale NRW: Krankenversicherungen für Haustiere – sinnvoll oder überflüssig?
- Stiftung Warentest: Pressemitteilung Hunde-OP-Versicherungen (16.04.2025) und Krankenversicherungen für Hunde (17.08.2021)
- DFV: Versicherungsbedingungen Tierkranken- und OP-Versicherung
- Cleo: Produktinformationsblatt Hunde-Krankenversicherung
- HanseMerkur: Wartezeiten bei besonderen Erkrankungen und Diagnosen
- Versicherungsombudsmann e. V.: Das Schlichtungsverfahren
- Gebührenordnung für Tierärztinnen und Tierärzte (GOT): Anlage
Aktuelle Ratgeber
Neu im Magazin – Tipps zu Kosten, Versicherung und Gesundheit
Hundesteuer Nürnberg: Erster Hund kostet künftig 144 Euro
Die Hundesteuer in Nürnberg steigt. Der Stadtrat hat eine Änderung [...]
Katzen-OP Kosten: Was eine Operation wirklich kostet und wie du sparst
Katzen-OP Kosten können schnell mehrere hundert bis über tausend Euro [...]
Lohnt sich eine Hundeversicherung? 5 ehrliche Fakten
Lohnt sich eine Hundeversicherung? Haftpflicht, OP- oder Krankenversicherung: 5 ehrliche Fakten mit echten Zahlen zu Tierarztkosten, Beiträgen und Rücklage.